Ce que recouvre une assurance de téléphone portable
L’assurance pour smartphone est un contrat qui verse une indemnité, répare l’appareil ou le remplace lorsqu’un événement prévu au contrat l’abîme ou vous l’enlève. Elle s’adresse à toute personne qui garde son téléphone des années et ne veut pas supporter seule le coût d’un écran brisé, d’un vol dans la rue ou d’une chute dans l’eau. On parle aussi d’assurance mobile ou d’assurance de téléphone portable : ces expressions désignent la même famille de contrats.
Le principe est simple. Vous payez une cotisation, mensuelle ou annuelle, et, le jour où un sinistre survient, l’assureur applique les règles de la notice. Il peut vous envoyer un appareil de remplacement, régler une réparation chez un partenaire ou vous verser une somme. Le choix entre ces solutions dépend du contrat, pas de votre préférence.
Un contrat souvent vendu avec le téléphone
Beaucoup de contrats sont proposés au moment de l’achat de l’appareil ou de la souscription du forfait. On les appelle des assurances affinitaires, car elles viennent en complément d’un autre produit. Le vendeur n’est alors qu’un distributeur : il doit être immatriculé à l’ORIAS, ce que vous pouvez vérifier sur le registre public. Le risque, lui, est porté par un assureur agréé et contrôlé par l’ACPR.
Avant de signer, deux documents doivent vous être remis : une fiche d’information normalisée, l’IPID, qui résume en une page ce qui est couvert, et la notice ou les conditions générales, qui contiennent le détail. Lisez surtout les définitions, car chaque contrat décide lui-même ce qu’il appelle un vol ou une casse accidentelle.
Les garanties d’une assurance pour smartphone : casse, oxydation, vol, perte et panne
Aucune formule ne couvre tout. Un contrat de base protège en général contre la casse accidentelle, tandis que le vol, la perte et la panne se règlent par des options ou par des formules plus complètes. Voici comment se présente chaque garantie.
Casse accidentelle et oxydation
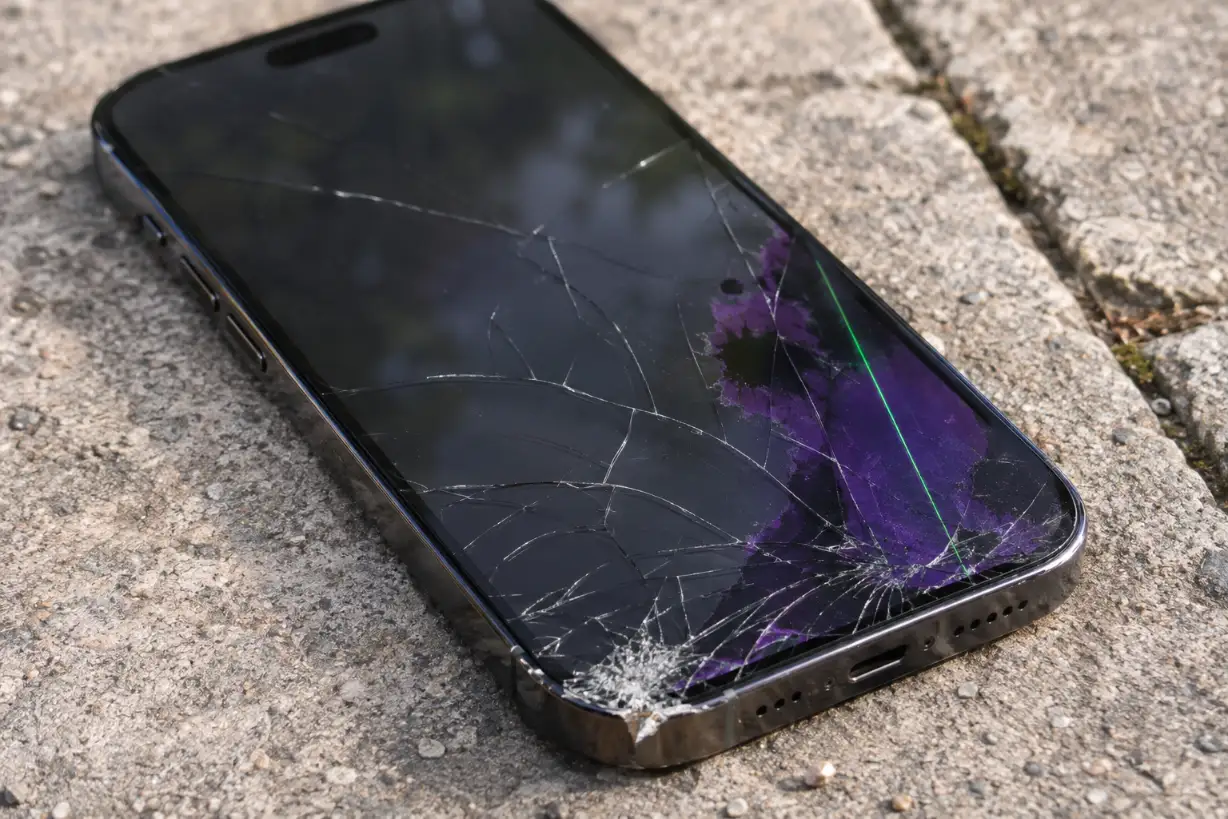
La casse accidentelle vise l’écran fissuré, le boîtier tordu ou l’appareil qui ne s’allume plus après une chute. L’oxydation, elle, correspond au contact avec un liquide : verre renversé, passage sous la pluie, chute dans un évier. Cette garantie s’applique à un accident précis et daté. Une humidité qui s’installe peu à peu est écartée par la plupart des notices.
Vol et perte
Le vol n’est pas pris en compte de la même façon partout. Les contrats distinguent le vol avec agression, avec effraction, à la tire ou à la sauvette. Pour une assurance pour smartphone, le vol simple, sans violence ni effraction, ainsi que la disparition inexpliquée, sont fréquemment exclus. La perte est une garantie plus rare et souvent proposée en option, parce qu’elle est difficile à prouver.
Panne et utilisation frauduleuse
La panne n’est utile qu’après l’expiration des garanties légales du vendeur et du constructeur, car pendant cette période le défaut d’origine relève du vendeur. Quant à l’utilisation frauduleuse, elle rembourse les appels passés par un voleur avant que vous ayez fait suspendre la ligne, dans la limite d’un plafond et d’un délai fixés au contrat.
Ce qu’une assurance pour smartphone exclut le plus souvent
Les exclusions expliquent la plupart des refus. Le premier motif est la négligence : un téléphone posé sans surveillance sur une table de café ou visible dans une voiture n’ouvre souvent aucun droit. Le deuxième est l’usure normale, qui comprend la batterie fatiguée et les rayures sans effet sur le fonctionnement.
D’autres éléments sont écartés par principe. Les accessoires pris seuls, comme la coque, le chargeur ou les écouteurs, ne sont pas indemnisés. La perte de photos, de contacts et de fichiers n’est pas compensée, pas plus que les pertes d’argent indirectes. Les dommages déjà présents avant la souscription ne sont pas couverts non plus.
Les interventions sur l’appareil posent un autre problème. Un téléphone débridé, rooté ou doté de pièces qui ne sont pas d’origine peut perdre sa protection, tout comme celui qui a été réparé sans l’accord de l’assureur. Enfin, la loi exclut la faute intentionnelle de l’assuré : on ne peut pas casser son téléphone exprès pour être indemnisé.
- Smartphone laissé sans surveillance ou bien visible à l’intérieur d’un véhicule
- Usure normale, batterie usée, rayures purement esthétiques
- Dommage antérieur à la souscription
- Coque, chargeur et écouteurs vendus seuls
- Virus, problèmes logiciels et perte de données
- Réparation menée sans l’accord de l’assureur
Le prix d’une assurance pour smartphone et ses facteurs
Aucun montant n’a de sens sans connaître le téléphone et le contrat. Le coût dépend d’abord de la valeur de l’appareil : plus il est cher à remplacer, plus la cotisation grimpe. Il dépend aussi des garanties retenues. Une protection contre la seule casse coûte moins cher qu’une formule qui y ajoute le vol et la perte.
La franchise et le plafond jouent en sens inverse de la cotisation. Une franchise élevée allège la cotisation, mais elle reste à votre charge à chaque sinistre. Un plafond bas limite ce que l’assureur versera, quelle que soit la facture. Le mode de paiement compte aussi : abonnement mensuel, paiement annuel ou prime unique pour une durée fixe ne se comparent pas à première vue.
Attention aux promotions, comme les premiers mois offerts, qui précèdent un tarif normal plus élevé. La bonne méthode consiste à additionner le coût total sur la période où vous comptez garder le téléphone, puis à le rapprocher du prix d’une réparation ou d’un remplacement. Si la somme des cotisations approche la valeur de l’appareil, le contrat mérite réflexion.
Qui propose une assurance pour smartphone
L’offre vient de plusieurs familles d’acteurs, qui ne protègent pas de la même façon. Les opérateurs mobiles, comme Orange, SFR, Bouygues Telecom et Free, proposent une assurance en option avec le forfait ou lors de l’achat d’un appareil.
Les constructeurs ont leurs programmes. Apple vend AppleCare+, avec une franchise à chaque incident et, en France, une option pour le vol et la perte sur iPhone. Samsung propose Samsung Care+ en deux formules, l’une pour les dommages accidentels, l’autre avec le vol et la perte. Selon les pays, d’autres marques comme Google ou Xiaomi offrent des protections : leur disponibilité se vérifie dans le pays d’achat.
Des banques, dont le Crédit Agricole, LCL et La Banque Postale, ainsi que des enseignes comme Darty, Boulanger et Fnac, distribuent des contrats pour appareils nomades. Les assureurs indépendants et les courtiers en ligne vendent un contrat séparé de l’achat, souvent réservé à un téléphone neuf ou récent.
Habitation et carte bancaire
Deux protections existent sans contrat dédié. La multirisque habitation couvre le plus souvent le vol avec effraction chez vous, et une option pour appareils nomades peut étendre la garantie hors du domicile. Certaines cartes bancaires haut de gamme prévoient une garantie des achats ou une extension de garantie, à condition d’avoir réglé le téléphone avec cette carte.
Marques et modèles : quel téléphone, quelle protection
Le modèle conditionne l’acceptation du contrat. Chez Apple, l’assurance concerne les iPhone 15 et 16, les iPhone 17, 17 Pro et iPhone Air de septembre 2025, puis l’iPhone 18 Pro et l’iPhone 18 Pro Max annoncés le 9 septembre 2026. L’iPhone Duo, premier modèle pliant de la marque, est commercialisé depuis octobre 2026.
Chez Samsung, les Galaxy S22 à S26 couvrent les années 2022 à 2026. Les gammes Galaxy Z Fold et Galaxy Z Flip sont pliantes et renouvelées chaque année, alors que la gamme Galaxy A se situe au milieu et à l’entrée de l’offre. Les Google Pixel et les Xiaomi, dont la gamme Redmi plus abordable, ont aussi leurs formules.
Un appareil pliant demande une lecture plus attentive. L’écran interne souple et la charnière sont les zones les plus exposées et les plus coûteuses à réparer : vérifiez que le contrat nomme l’écran pliable et regardez son plafond. Pour un téléphone ancien, beaucoup de notices n’acceptent que le neuf ou l’achat récent, et la vétusté réduit l’indemnité. Un appareil reconditionné s’assure parfois, à condition de disposer d’une facture émise par un vendeur professionnel.
Vos droits avec une assurance pour smartphone
La loi française protège l’assuré à plusieurs moments. À la souscription, un contrat vendu en complément d’un bien peut être abandonné dans les 30 jours qui suivent sa conclusion, sans frais ni motif, si vous l’avez pris à titre privé et qu’aucun sinistre n’a été déclaré. L’assureur rend alors la prime dans les 30 jours. Un contrat conclu à distance ouvre en plus un droit de rétractation de 14 jours.
Pour quitter le contrat, la règle change selon l’ancienneté. Une fois la première année passée, vous pouvez résilier l’assurance pour smartphone à tout moment, sans frais ni motif, et la résiliation prend effet un mois après la demande. Durant la première année, la résiliation de l’assurance pour smartphone se fait à l’échéance annuelle, avec un préavis de deux mois. Si vous avez souscrit en ligne, la résiliation doit être possible en ligne et gratuite depuis le 1er juin 2023.
En cas de sinistre, le délai de déclaration est fixé par le contrat. Il ne peut pas être inférieur à 5 jours ouvrés, et à 2 jours ouvrés pour un vol. Un vol exige un dépôt de plainte avec le numéro IMEI, que vous obtenez en composant *#06#, sur la boîte ou sur la facture. Prévenez aussi l’opérateur pour suspendre la ligne.
Avant de payer une assurance, rappelez-vous que la garantie légale de conformité de 2 ans due par le vendeur professionnel existe déjà. Une panne d’origine pendant cette période n’est pas l’affaire de l’assureur. En cas de désaccord, écrivez d’abord au service client, puis saisissez gratuitement La Médiation de l’Assurance. Relisez enfin vos relevés bancaires chaque mois : des prélèvements non consentis liés à des assurances de téléphone ont déjà été sanctionnés.
Assurer son téléphone en Suisse, en Belgique, au Québec et au Maghreb
Les règles changent d’un pays à l’autre, et les articles du Code des assurances français ne s’appliquent qu’en France. Hors de France, lisez le contrat local et vérifiez l’agrément de l’assureur auprès de l’autorité du pays.
En Suisse, la loi fédérale sur le contrat d’assurance et la FINMA encadrent le secteur, et l’assurance ménage peut couvrir le téléphone avec des compléments. En Belgique, la loi du 4 avril 2014 s’applique, sous le contrôle de la FSMA, avec l’Ombudsman des Assurances pour les litiges. Le Luxembourg dépend du Commissariat aux Assurances, et le Québec de l’Autorité des marchés financiers.
En Algérie, l’offre pour téléphones reste limitée et passe par certains assureurs et opérateurs. La Tunisie relève du Comité général des assurances, le Maroc de l’ACAPS, et la Côte d’Ivoire du Code CIMA commun à la zone. Chaque pays a ses opérateurs, ses vocabulaires et ses recours, qu’il faut consulter avant de souscrire.
Quel que soit le pays, la démarche reste la même : comparer la garantie réellement utile avec ce que vous possédez déjà, lire les exclusions avant la cotisation, puis conserver la facture, l’IMEI et les justificatifs du téléphone tant que le contrat dure.