Réexaminer la protection lorsque le téléphone vieillit
Un iPhone 15 encore adapté à vos usages peut mériter d’être conservé, même si son prix de remplacement a changé depuis l’achat. L’intérêt d’une assurance se juge alors sur la dépense qu’un incident entraînerait aujourd’hui. Demandez une estimation de réparation pour l’élément exposé, puis comparez le total des cotisations restantes et la franchise. Vérifiez également les règles d’âge à l’adhésion et au moment d’un sinistre : elles ne sont pas nécessairement identiques. Un contrat déjà actif peut avoir un fonctionnement différent d’une nouvelle souscription sur le même téléphone. L’année figurant dans le nom du modèle ne remplace donc pas l’examen de sa situation individuelle.
Traiter séparément une batterie fatiguée et un écran cassé
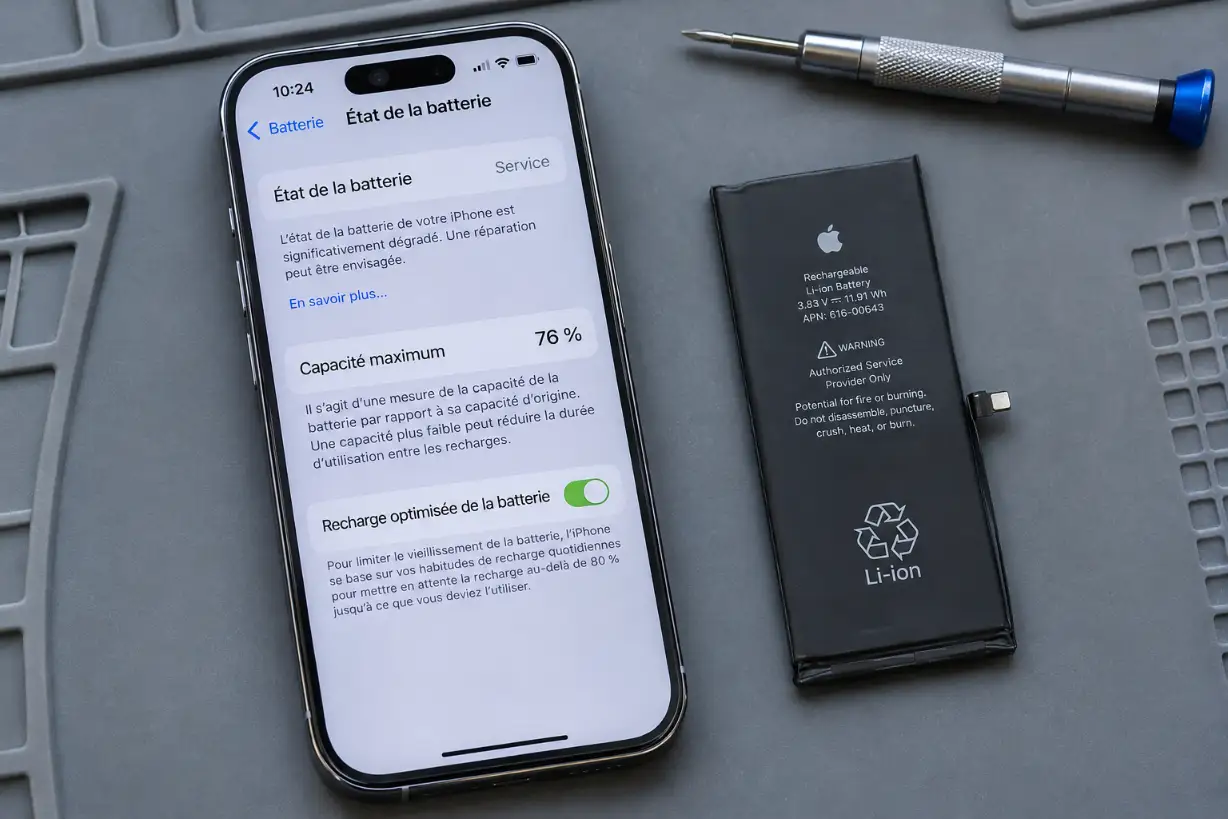
Une autonomie réduite progressivement ne décrit pas le même événement qu’un écran brisé après une chute. Faites établir un diagnostic de batterie et recherchez la prestation applicable à votre couverture existante, sans supposer qu’une garantie accidents prend en charge tout vieillissement. Apple précise les conditions de ses services et permet de vérifier les possibilités d’intervention ; Bouygues Telecom décrit aussi une formule pour des mobiles déjà achetés chez un professionnel. La décision de conserver une assurance peut se comparer à celle de financer une réparation ciblée, puis de réévaluer le risque de vol ou de casse sur le téléphone remis en état.
Faire le point sur un iPhone 15 conservé longtemps
- Comparer une réparation ciblée à l’achat d’un appareil équivalent aujourd’hui.
- Relever la limite d’âge du contrat au moment où le dommage serait déclaré.
- Demander si la baisse de capacité relève d’une prestation batterie spécifique.