Comparer des événements précis, pas seulement des noms
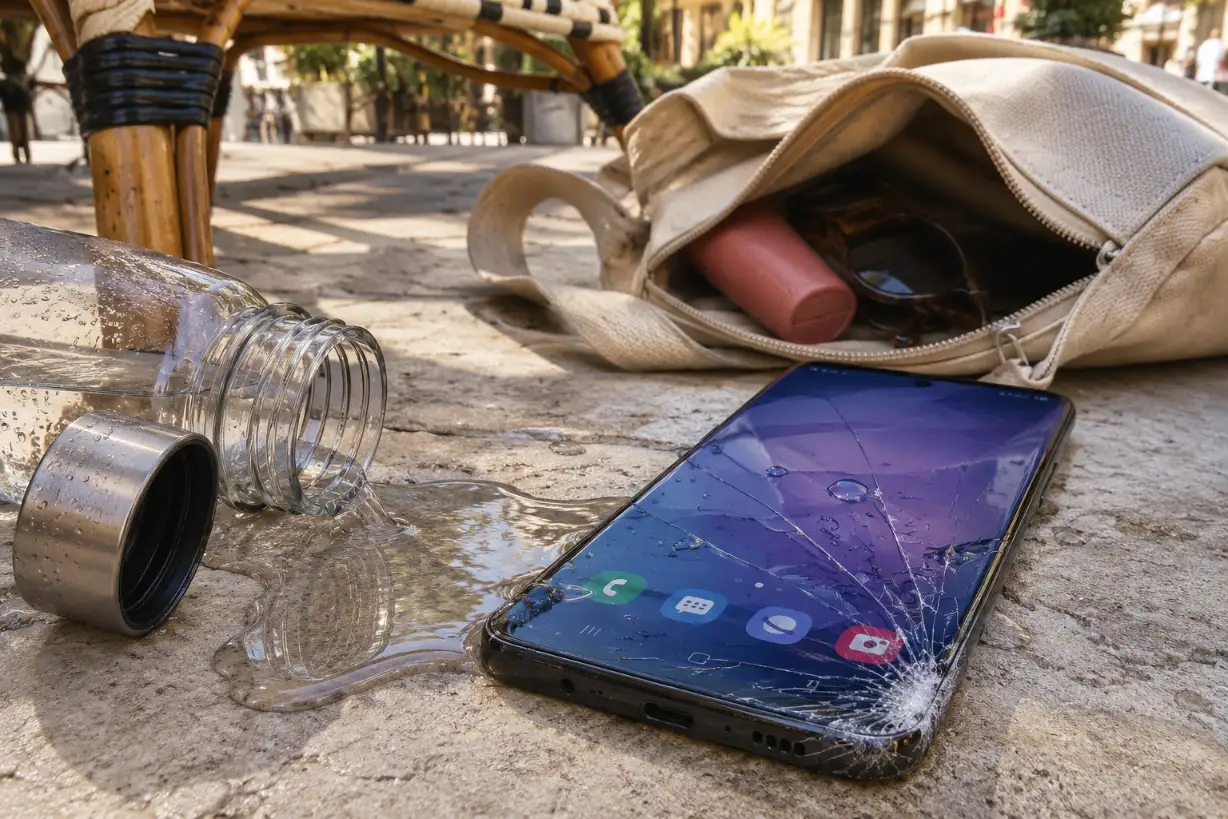
Une formule intitulée essentielle, complète ou premium ne décrit pas une protection standardisée. Pour comprendre l’écart de prix, partez de situations concrètes : écran qui se brise après une chute, téléphone soustrait dans une poche, appareil oublié dans un train ou liquide renversé sur le connecteur. Reportez chaque cas dans les garanties et exclusions des propositions étudiées. Carrefour distingue notamment ses niveaux de couverture mobile ; Samsung sépare une protection contre les accidents d’une option comprenant le vol et la perte. La différence de cotisation rémunère donc un périmètre à lire précisément, et non une promesse générale d’être couvert pour tout.
Mesurer ce que l’option supplémentaire apporte vraiment
Le supplément pour le vol n’a d’intérêt pratique que si les circonstances qui vous préoccupent entrent dans sa définition contractuelle. De même, une garantie liquide peut exiger un événement accidentel identifiable et ne pas répondre à une corrosion progressive. Ajoutez à votre comparaison le plafond par événement, les franchises distinctes et le nombre d’interventions autorisées. Une formule plus large peut aussi prévoir un réseau de réparation différent ou une prestation de remplacement particulière. Établissez votre propre ordre de priorité avant de choisir : ce classement rend plus lisible le prix payé pour chaque risque supplémentaire, sans transformer l’assurance en garantie de récupération intégrale de toutes les dépenses.
Construire une comparaison de garanties utile
- Écrire une situation de vol précise plutôt que cocher seulement « vol ».
- Distinguer la perte de l’appareil d’une disparition qualifiée de vol.
- Vérifier si l’ajout d’une option modifie également les franchises.